Domain gebrauchsgegenstand.de kaufen?
Wir ziehen mit dem Projekt
gebrauchsgegenstand.de um.
Sind Sie am Kauf der Domain
gebrauchsgegenstand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebrauchsgegenstand.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Pranarom Verstuiver Cera Linio Accessoire 1 St GerätHolz/Keramik - Stimmungsvolles Licht Der Ultraschall-Diffusor Cera Linio aus edlem Holz- und Keramikmaterial wird Sie mit seiner italienisch inspirierten Eleganz begeistern: Das Gummibaumholz enthüllt eine schöne, warme braune Farbe und die...16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
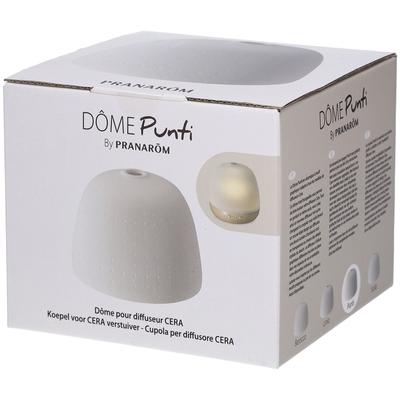
Pranarom Verstuiver Cera Punti Accessoire 1 St GerätPersonalisieren Sie Ihren Cera - Auswechselbare Kuppel Die Punti-Kuppel aus Keramik mit grafischem Muster passt zu allen Cera-Diffusor-Modellen. Mit dieser austauschbaren Kuppel können Sie Ihren Cera-Diffusor weiterentwickeln. Sie behalten den...16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
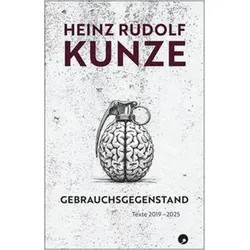
Gebrauchsgegenstand, Belletristik von Heinz Rudolf KunzeDer Roman "Gebrauchsgegenstand" von Heinz Rudolf Kunze ist ein fesselndes literarisches Werk, das die Leser in eine tiefgründige und nachdenkliche Welt entführt. Mit einer Seitenzahl von 416 bietet das Buch eine umfassende Erzählung, die sich mit den Themen des Alltags und der menschlichen Existenz auseinandersetzt. Kunze, bekannt für seine prägnante Sprache und seine Fähigkeit, komplexe Emotionen darzustellen, schafft es, die Leser durch seine Texte von 2019 bis 2025 zu fesseln. Der feste Einband sorgt für eine ansprechende Haptik und Langlebigkeit, während die deutsche Sprache des Werkes es einem breiten Publikum zugänglich macht. Dieses Buch ist nicht nur ein literarisches Erlebnis, sondern auch ein wertvoller Beitrag zur zeitgenössischen Belletristik, der zum Nachdenken anregt und zum Diskurs einlädt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
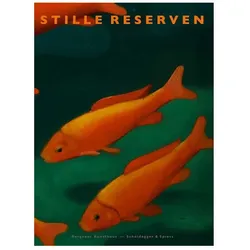
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pranarom Verstuiver Cera Linio Accessoire 1 St GerätHolz/Keramik - Stimmungsvolles Licht Der Ultraschall-Diffusor Cera Linio aus edlem Holz- und Keramikmaterial wird Sie mit seiner italienisch inspirierten Eleganz begeistern: Das Gummibaumholz enthüllt eine schöne, warme braune Farbe und die...16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Pranarom Verstuiver Cera Punti Accessoire 1 St GerätPersonalisieren Sie Ihren Cera - Auswechselbare Kuppel Die Punti-Kuppel aus Keramik mit grafischem Muster passt zu allen Cera-Diffusor-Modellen. Mit dieser austauschbaren Kuppel können Sie Ihren Cera-Diffusor weiterentwickeln. Sie behalten den...16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Gebrauchsgegenstand, Belletristik von Heinz Rudolf KunzeDer Roman "Gebrauchsgegenstand" von Heinz Rudolf Kunze ist ein fesselndes literarisches Werk, das die Leser in eine tiefgründige und nachdenkliche Welt entführt. Mit einer Seitenzahl von 416 bietet das Buch eine umfassende Erzählung, die sich mit den Themen des Alltags und der menschlichen Existenz auseinandersetzt. Kunze, bekannt für seine prägnante Sprache und seine Fähigkeit, komplexe Emotionen darzustellen, schafft es, die Leser durch seine Texte von 2019 bis 2025 zu fesseln. Der feste Einband sorgt für eine ansprechende Haptik und Langlebigkeit, während die deutsche Sprache des Werkes es einem breiten Publikum zugänglich macht. Dieses Buch ist nicht nur ein literarisches Erlebnis, sondern auch ein wertvoller Beitrag zur zeitgenössischen Belletristik, der zum Nachdenken anregt und zum Diskurs einlädt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morgan, J. O.: Der ApparatDer Apparat , "Eine Dystopie über eine KI. Die gar nicht einmal so unrealistische Vision einer möglichen Zukunft?" WDR , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230613, Produktform: Leinen, Autoren: Morgan, J. O., Übersetzung: Schönherr, Jan, Seitenzahl/Blattzahl: 240, Keyword: Alternate History; Alternative Geschichte; Alternativweltgeschichte; Dystopische Literatur; Gefahren der Technik; Generationsroman; George Orwell; Gesellschafsroman; Gesellschaftspolitischer Roman; Internetzeitalter; Kommunikation; Orwell Price for political fiction; Paralleluniversum; Philosophie; Retro-Science Fiction; Roman; Sci-Fi; Science Fiction; Technikeinfluss; Technologie; Teleportation; Uchronie; Utopie; literarischer Roman; menschliche Beziehungen; schottischer Roman; was wäre wenn buch, Fachkategorie: Science-Fiction~Narrative theme: Love and relationships~Belletristik: Themen, Stoffe, Motive: Soziales~Alternativweltgeschichten, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt, Länge: 207, Breite: 132, Höhe: 27, Gewicht: 352, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783644013698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Fritz B.: Stalin und der ApparatStalin und der Apparat , Über das Buch (...) dann wurde es zunehmend spannend und begann mich zu faszinieren, aber auch zu gruseln, wie Fritz B. Simons systemischer Blick auf die Entwicklung Stalins im Vorfeld, während und nach der Oktoberrevolution die Koevolution der individuellen Psyche und der Strukturen und Dynamiken der Organisation(en) und des ( Staats-)Apparats aufdeckt. (...) Endgültig den Schlaf raubte mir, wie gerade die Grausamkeit nicht ein hingenommener Kollateralschaden der Machtergreifung, sondern ein zentrales und systematisch eingesetztes Mittel der Machtzentrierung und -Steigerung war - und vermutlich heute noch ist. Die täglichen Nachrichten über die Ukraine wie auchRussland selbst geben diesen Schilderungen eine erschreckende Aktualität. (...) Diese Ebene raubte mir zunehmend den Schlaf und ich konnte gar nicht aufhören mit Lesen! Die andere Ebene sind die Bezüge, die Fritz B. Simon immer wieder zu aktuellen Themen und Phänomenen in Organisationen und Gruppen herstellt. Diese regen an und wecken die Aufmerksamkeit für Machtprozesse in diesen Sozialformen. Wer obsiegt in der Konkurrenz um Status und Karriere in Organisationen oft und nahezu unbemerkt von den Konkurrenten? Welche Rolle spielt die gruppale Struktur einer Bewegung und die in ihr dominierende personorientierte Kommunikationsform beim Machtgewinn Einzelner? Welche Wirkung hat es, wenn die vorrangige Kommunikationsform in einer Organisation personorientiert ist? Was passiert, wenn die Sozialdimension die Sachdimension dominiert? Welche Kommunikationsstruktur begünstigt den Machtgewinn eines Einzelnen? Befördert ein Pseudo-Konsens-Muster autoritärdiktatorische Entwicklungen? Welche Rolle spielt die Größe eines Entscheidungsgremiums bei der Entwicklung autoritärer Strukturen? Wie gefährlich ist die Tolerierung von Gewalt? Schützt Ideologie den Diktator? Welche Funktion haben die Inszenierung und Idealisierung der Person des Führers als Held für seine Machtposition und welche Rolle spielt dabei sein Narzissmus?(...) Zudem lege ich jedem, der sich mit dem aktuellen Krieg von Putins Russland mit der Ukraine auseinandersetzen und eine eigene Position gewinnen will, dieses Buch ans Herz - auch wenn es dieses manches Mal fast zerreißt. Organisationsentwicklung 4/2023 (Monika Stützle-Hebel) "Die Ergebnisse von Simons Studien sind brisant und hochaktuell, aufschlussreich und lehrreich. In dieser Art wohl einzigartig. Aus der Geschichte lernen, dafür liefert die Publikation eine hervorragende Grundlage. Schade, dass dies so wenige so wenig tun. Fazit: Ein sehr empfehlenswertes Buch, das für Politikinteressierte, Politiker und Geschichtslehrkräfte sowie Geschichtsstudenten obligatorisches Studienmaterial sein sollte." Jochen Vatter Wie Diktaturen entstehen Putin verstehen? - Stalin analysieren! Das Wiederentstehen autoritärer Gesellschaften lässt die Frage aufkommen, welche Bedeutung die Persönlichkeit von Politikern wie Putin, Orban oder Trump für diese Entwicklung hat. Die allgemeinere Frage dahinter lautet: Passen sich soziale Systeme eher psychischen Strukturen an, oder ist es umgekehrt? Fritz B. Simon studiert ein lehrreiches Beispiel: Stalin und die Sowjetunion. Sein Buch verbindet drei thematische Stränge: die Lebensgeschichte Stalins in ihrem historischen Kontext; die Dynamik der zum jeweiligen Zeitpunkt für ihn relevanten sozialen Systeme; und die psychische Entwicklung Stalins zur beschriebenen Zeit. Für die Analyse der sozialen Systeme, deren Mitglied Stalin war - von der Familie bis zum Staat -, zieht Simon Konzepte der Familienforschung und der soziologischen Systemtheorie heran. Die Analyse von Stalins psychischer Entwicklung ruht auf psychoanalytischen Konzepten. Dieser methodische Doppelzugang deckt eine Koevolution auf, die zu einer schrecklichen Diktatur mit einem der grausamsten Diktatoren der Weltgeschichte führte. Stalin und die UdSSR erweisen sich dabei als Lehrstück, das einen sehr erhellenden Blick auf die Gegenwart eröffnet. Der Autor: Fritz B. Simon, Dr. med., Professor für Führung und Organisation am Institut für Familienunternehmen der Universität Witten/Herdecke; Systemischer Organisationsberater, Psychiater, Psychoanalytiker und systemischer Familientherapeut; Mitbegründer der Simon Weber Friends Systemische Organisationsberatung GmbH. Autor bzw. Herausgeber von ca. 300 wissenschaftlichen Fachartikeln und 34 Büchern, die in 15 Sprachen übersetzt sind, u. a.: Der Prozeß der Individuation (1984), Die Sprache der Familientherapie (1984, mit Helm Stierlin und Ulrich Clement), Lebende Systeme (1988), Unterschiede, die Unterschiede machen (1988), Meine Psychose, mein Fahrrad und ich (1990), Radikale Marktwirtschaft (1992, mit CONECTA), Die andere Seite der Gesundheit (1995), Die Kunst, nicht zu lernen (1997), Zirkuläres Fragen (1999, mit Christel Rech-Simon), Tödliche Konflikte (2001), Die Familie des Familienunternehmens (2002), Gemeinsam sind wir blöd!? (2004), Mehr-Generationen-Familienunternehmen (2005, mit Rudi Wimmer und Torsten Groth), Einführung in Systemtheorie und Konstruktivismus (2006), Einführung in die systemische Organisationstheorie (2007), Einführung in die systemische Wirtschaftstheorie (2009), Vor dem Spiel ist nach dem Spiel. Systemische Aspekte des Fußballs (2009), Einführung in die Systemtheorie des Konflikts (2010), "Zhong De Ban" oder: Wie die Psychotherapie nach China kam (2011, mit Margarete Haas-Wiesegart und Zhao Xudong), Einführung in die Theorie des Familienunternehmens (2012), Wenn rechts links ist und links rechts (2013), Einführung in die (System-)Theorie der Beratung (2014), Formen. Zur Kopplung von Organismus, Psyche und sozialen Systemen (2018), Anleitung zum Populismus oder: Ergreifen Sie die Macht! (2019), Der Streit ums Nadelöhr. Körper, Psyche, Soziales, Kultur. Wohin schauen systemische Berater? (2019, mit Jürgen Kriz), Lockdown: Das Anhalten der Welt (2020, mit Heiko Kleve und Steffen Roth), Formen (reloaded). Zur Kopplung von Organismus, Psyche und sozialen Systemen (2022). , Sonstige > Motorkühlung , Erscheinungsjahr: 202304, Produktform: Kartoniert, Titel der Reihe: Systemische Horizonte##, Autoren: Simon, Fritz B., Seitenzahl/Blattzahl: 262, Keyword: Autoritarismus; Demokratie; Geheimpolizei; Georgien; Kommunistische Partei; Politbüro; Putin; Russland; Sowjetunion; Säuberung; Totalitarismus; Tyrannei, Fachschema: Informationstheorie~Kybernetik~Systemtheorie~Soziologie~Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Diktatur - Diktator~Totalitarismus, Fachkategorie: Soziologie~Psychoanalyse (Freud)~Politisches System: Totalitarismus und Diktatur, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Kybernetik und Systemtheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 214, Breite: 135, Höhe: 25, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.