Domain gebrauchsgegenstand.de kaufen?
Wir ziehen mit dem Projekt
gebrauchsgegenstand.de um.
Sind Sie am Kauf der Domain
gebrauchsgegenstand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebrauchsgegenstand.de kaufen?
Was ist das faktorverfahren?
Das Faktorverfahren ist ein Verfahren zur Ermittlung der Lohnsteuer bei Ehepaaren, die beide berufstätig sind. Dabei werden die Einkommen beider Ehepartner zusammengezählt und nach einem speziellen Tarif besteuert. Dies kann zu einer geringeren Steuerbelastung führen, da die Progression der Steuerlast abgemildert wird. Das Faktorverfahren berücksichtigt auch die Steuerklasse und die Freibeträge der Ehepartner. Es ist eine Möglichkeit, die Steuerlast fairer zwischen den Ehepartnern aufzuteilen und kann insbesondere für Paare mit unterschiedlich hohen Einkommen vorteilhaft sein. **
Was ist ein faktorverfahren?
Was ist ein faktorverfahren? Ein Faktorverfahren ist eine Methode zur Berechnung der Einkommensteuer in Deutschland, bei der das zu versteuernde Einkommen in verschiedene Einkommensarten aufgeteilt wird. Dabei werden bestimmte Faktoren wie zum Beispiel Kinderfreibeträge oder Werbungskosten berücksichtigt, um die Steuerlast zu ermitteln. Das Faktorverfahren wird vor allem bei Ehepaaren angewendet, die beide berufstätig sind und unterschiedlich hohe Einkommen haben. Durch die Anwendung des Faktorverfahrens können Steuervorteile genutzt und die Steuerlast optimiert werden. **

Ähnliche Suchbegriffe für Faktorverfahren
Top-Angebote
Produkte zum Begriff Faktorverfahren:
-
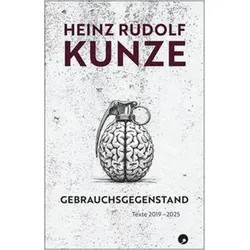
Gebrauchsgegenstand, Belletristik von Heinz Rudolf KunzeDer Roman "Gebrauchsgegenstand" von Heinz Rudolf Kunze ist ein fesselndes literarisches Werk, das die Leser in eine tiefgründige und nachdenkliche Welt entführt. Mit einer Seitenzahl von 416 bietet das Buch eine umfassende Erzählung, die sich mit den Themen des Alltags und der menschlichen Existenz auseinandersetzt. Kunze, bekannt für seine prägnante Sprache und seine Fähigkeit, komplexe Emotionen darzustellen, schafft es, die Leser durch seine Texte von 2019 bis 2025 zu fesseln. Der feste Einband sorgt für eine ansprechende Haptik und Langlebigkeit, während die deutsche Sprache des Werkes es einem breiten Publikum zugänglich macht. Dieses Buch ist nicht nur ein literarisches Erlebnis, sondern auch ein wertvoller Beitrag zur zeitgenössischen Belletristik, der zum Nachdenken anregt und zum Diskurs einlädt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D’Addario PW-ECK-01 - Instrument Care Kit - Werkzeug Gitarre/Basskomplettes Set aus allen wichtigen Komponenten zur Pflege von Saiteninstrumentenenthält: 3-stufiges Politursystem; Griffbrettreiniger- und Politur; Headstand; ein Mikrofasertuch sowie XLR8 Saitenreinigerinklusive Unterlegematte für den Gitarren- oder Basskorpuskommt im stabilen Transportcase ideal für Gigs89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann macht das faktorverfahren Sinn?
Das Faktorverfahren macht Sinn, wenn beide Ehepartner in einem Ehepaar steuerpflichtig sind und unterschiedlich hohe Einkommen haben. Durch die separate Versteuerung der Einkommen können Steuervorteile genutzt werden. Zudem ist das Faktorverfahren besonders vorteilhaft, wenn einer der Partner hohe Werbungskosten hat, da diese bei der Steuerberechnung berücksichtigt werden können. Es lohnt sich auch, das Faktorverfahren in Betracht zu ziehen, wenn einer der Partner hohe Sonderausgaben oder außergewöhnliche Belastungen geltend machen kann. Insgesamt ist es ratsam, die individuelle steuerliche Situation genau zu prüfen, um zu entscheiden, ob das Faktorverfahren sinnvoll ist. **
-
Wann lohnt sich das faktorverfahren?
Das Faktorverfahren lohnt sich vor allem für Ehepaare, bei denen ein Partner deutlich mehr verdient als der andere. Durch die gemeinsame Veranlagung können Steuervorteile genutzt werden, da das Einkommen beider Partner zusammengezählt wird und somit in eine günstigere Steuerklasse fallen kann. Zudem können Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen gemeinsam geltend gemacht werden. Allerdings ist das Faktorverfahren nicht für alle Ehepaare vorteilhaft, daher sollte vor der Entscheidung eine genaue Berechnung durchgeführt werden. Generell lohnt sich das Faktorverfahren vor allem dann, wenn die Einkommensunterschiede zwischen den Partnern groß sind und beide Partner über ähnlich hohe Werbungskosten oder Sonderausgaben verfügen. **
-
Was bedeutet faktorverfahren bei steuerklassenwechsel?
Das Faktorverfahren ist eine Möglichkeit für Ehepaare, bei denen beide Partner berufstätig sind, ihre Steuerklasse zu wechseln. Dabei wird die individuelle Steuerlast jedes Partners anhand eines Faktors berechnet, der sich aus den Einkommensverhältnissen beider Partner ergibt. Durch das Faktorverfahren können Ehepaare insgesamt weniger Steuern zahlen als bei der herkömmlichen Steuerklassenkombination. Der Wechsel zur Steuerklasse mit Faktorverfahren kann sich vor allem dann lohnen, wenn die Einkommensunterschiede zwischen den Ehepartnern groß sind. Es ist wichtig, sich vor einem Steuerklassenwechsel mit Faktorverfahren von einem Steuerberater oder dem Finanzamt beraten zu lassen, um die individuellen Auswirkungen auf die Steuerlast zu verstehen. **
-
Was ist faktorverfahren bei Steuerklasse?
Das Faktorverfahren ist eine besondere Methode zur Berechnung der Lohnsteuer bei Ehepaaren, die beide berufstätig sind und die Steuerklasse IV haben. Dabei werden die Einkommen beider Ehepartner zusammengezählt und nach einem bestimmten Faktor aufgeteilt. Dies führt oft zu einer geringeren Steuerbelastung im Vergleich zur herkömmlichen Steuerklassenkombination IV/IV. Das Faktorverfahren kann beantragt werden, wenn beide Ehepartner ähnlich hohe Einkommen haben und dadurch Steuervorteile erzielt werden können. Es ist wichtig, die individuelle Situation mit einem Steuerberater zu besprechen, um zu prüfen, ob das Faktorverfahren in diesem Fall sinnvoll ist. **


Was ist ein faktorverfahren bei Steuerklasse?
Was ist ein faktorverfahren bei Steuerklasse? Das Faktorverfahren ist eine spezielle Berechnungsmethode für Ehepaare, die beide berufstätig sind und die Steuerklasse IV haben. Dabei werden die individuellen Einkommen der Ehepartner zusammengezählt und nach einem bestimmten Faktor aufgeteilt. Dies kann dazu führen, dass weniger Steuern gezahlt werden müssen als bei der herkömmlichen Steuerklassenkombination IV/IV. Das Faktorverfahren kann beantragt werden, wenn beide Ehepartner ähnlich hohe Einkommen haben und dadurch eine gerechtere Steuerlast erreicht werden soll. Es ist wichtig zu beachten, dass das Faktorverfahren nicht automatisch angewendet wird, sondern beantragt werden muss. **
Was ist das Faktorverfahren bei steuerklassenwechsel?
Das Faktorverfahren ist eine Möglichkeit, die Steuerklasse zu wechseln, um die Lohnsteuerzahlungen während des Jahres genauer an die individuelle Steuersituation anzupassen. Beim Faktorverfahren werden die individuellen Freibeträge und Abzugsbeträge berücksichtigt, um die monatliche Lohnsteuerzahlung genauer zu berechnen. Dadurch kann es zu einer gerechteren Verteilung der Steuerlast kommen und zu einer geringeren Steuernachzahlung oder -erstattung am Jahresende. Das Faktorverfahren eignet sich besonders für Ehepaare, bei denen beide Partner berufstätig sind und unterschiedlich hohe Einkommen haben. Es ermöglicht eine individuellere Steuerberechnung und kann zu einer höheren Nettoauszahlung des Gehalts führen. **
Top-Angebote
Produkte zum Begriff Faktorverfahren:
-
Pranarom Verstuiver Cera Linio Accessoire 1 St GerätHolz/Keramik - Stimmungsvolles Licht Der Ultraschall-Diffusor Cera Linio aus edlem Holz- und Keramikmaterial wird Sie mit seiner italienisch inspirierten Eleganz begeistern: Das Gummibaumholz enthüllt eine schöne, warme braune Farbe und die...16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
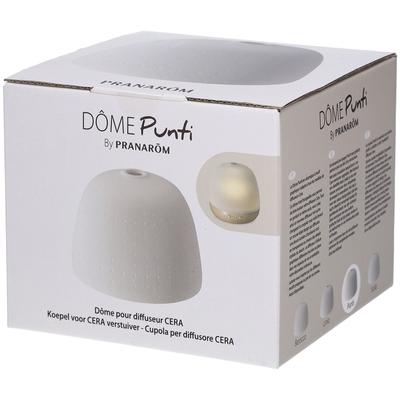
Pranarom Verstuiver Cera Punti Accessoire 1 St GerätPersonalisieren Sie Ihren Cera - Auswechselbare Kuppel Die Punti-Kuppel aus Keramik mit grafischem Muster passt zu allen Cera-Diffusor-Modellen. Mit dieser austauschbaren Kuppel können Sie Ihren Cera-Diffusor weiterentwickeln. Sie behalten den...16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gebrauchsgegenstand, Belletristik von Heinz Rudolf KunzeDer Roman "Gebrauchsgegenstand" von Heinz Rudolf Kunze ist ein fesselndes literarisches Werk, das die Leser in eine tiefgründige und nachdenkliche Welt entführt. Mit einer Seitenzahl von 416 bietet das Buch eine umfassende Erzählung, die sich mit den Themen des Alltags und der menschlichen Existenz auseinandersetzt. Kunze, bekannt für seine prägnante Sprache und seine Fähigkeit, komplexe Emotionen darzustellen, schafft es, die Leser durch seine Texte von 2019 bis 2025 zu fesseln. Der feste Einband sorgt für eine ansprechende Haptik und Langlebigkeit, während die deutsche Sprache des Werkes es einem breiten Publikum zugänglich macht. Dieses Buch ist nicht nur ein literarisches Erlebnis, sondern auch ein wertvoller Beitrag zur zeitgenössischen Belletristik, der zum Nachdenken anregt und zum Diskurs einlädt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das faktorverfahren?
Das Faktorverfahren ist ein Verfahren zur Ermittlung der Lohnsteuer bei Ehepaaren, die beide berufstätig sind. Dabei werden die Einkommen beider Ehepartner zusammengezählt und nach einem speziellen Tarif besteuert. Dies kann zu einer geringeren Steuerbelastung führen, da die Progression der Steuerlast abgemildert wird. Das Faktorverfahren berücksichtigt auch die Steuerklasse und die Freibeträge der Ehepartner. Es ist eine Möglichkeit, die Steuerlast fairer zwischen den Ehepartnern aufzuteilen und kann insbesondere für Paare mit unterschiedlich hohen Einkommen vorteilhaft sein. **
-
Was ist ein faktorverfahren?
Was ist ein faktorverfahren? Ein Faktorverfahren ist eine Methode zur Berechnung der Einkommensteuer in Deutschland, bei der das zu versteuernde Einkommen in verschiedene Einkommensarten aufgeteilt wird. Dabei werden bestimmte Faktoren wie zum Beispiel Kinderfreibeträge oder Werbungskosten berücksichtigt, um die Steuerlast zu ermitteln. Das Faktorverfahren wird vor allem bei Ehepaaren angewendet, die beide berufstätig sind und unterschiedlich hohe Einkommen haben. Durch die Anwendung des Faktorverfahrens können Steuervorteile genutzt und die Steuerlast optimiert werden. **
-
Wann macht das faktorverfahren Sinn?
Das Faktorverfahren macht Sinn, wenn beide Ehepartner in einem Ehepaar steuerpflichtig sind und unterschiedlich hohe Einkommen haben. Durch die separate Versteuerung der Einkommen können Steuervorteile genutzt werden. Zudem ist das Faktorverfahren besonders vorteilhaft, wenn einer der Partner hohe Werbungskosten hat, da diese bei der Steuerberechnung berücksichtigt werden können. Es lohnt sich auch, das Faktorverfahren in Betracht zu ziehen, wenn einer der Partner hohe Sonderausgaben oder außergewöhnliche Belastungen geltend machen kann. Insgesamt ist es ratsam, die individuelle steuerliche Situation genau zu prüfen, um zu entscheiden, ob das Faktorverfahren sinnvoll ist. **
-
Wann lohnt sich das faktorverfahren?
Das Faktorverfahren lohnt sich vor allem für Ehepaare, bei denen ein Partner deutlich mehr verdient als der andere. Durch die gemeinsame Veranlagung können Steuervorteile genutzt werden, da das Einkommen beider Partner zusammengezählt wird und somit in eine günstigere Steuerklasse fallen kann. Zudem können Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen gemeinsam geltend gemacht werden. Allerdings ist das Faktorverfahren nicht für alle Ehepaare vorteilhaft, daher sollte vor der Entscheidung eine genaue Berechnung durchgeführt werden. Generell lohnt sich das Faktorverfahren vor allem dann, wenn die Einkommensunterschiede zwischen den Partnern groß sind und beide Partner über ähnlich hohe Werbungskosten oder Sonderausgaben verfügen. **
Ähnliche Suchbegriffe für Faktorverfahren
-
D’Addario PW-ECK-01 - Instrument Care Kit - Werkzeug Gitarre/Basskomplettes Set aus allen wichtigen Komponenten zur Pflege von Saiteninstrumentenenthält: 3-stufiges Politursystem; Griffbrettreiniger- und Politur; Headstand; ein Mikrofasertuch sowie XLR8 Saitenreinigerinklusive Unterlegematte für den Gitarren- oder Basskorpuskommt im stabilen Transportcase ideal für Gigs89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morgan, J. O.: Der ApparatDer Apparat , "Eine Dystopie über eine KI. Die gar nicht einmal so unrealistische Vision einer möglichen Zukunft?" WDR , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230613, Produktform: Leinen, Autoren: Morgan, J. O., Übersetzung: Schönherr, Jan, Seitenzahl/Blattzahl: 240, Keyword: Alternate History; Alternative Geschichte; Alternativweltgeschichte; Dystopische Literatur; Gefahren der Technik; Generationsroman; George Orwell; Gesellschafsroman; Gesellschaftspolitischer Roman; Internetzeitalter; Kommunikation; Orwell Price for political fiction; Paralleluniversum; Philosophie; Retro-Science Fiction; Roman; Sci-Fi; Science Fiction; Technikeinfluss; Technologie; Teleportation; Uchronie; Utopie; literarischer Roman; menschliche Beziehungen; schottischer Roman; was wäre wenn buch, Fachkategorie: Science-Fiction~Narrative theme: Love and relationships~Belletristik: Themen, Stoffe, Motive: Soziales~Alternativweltgeschichten, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt, Länge: 207, Breite: 132, Höhe: 27, Gewicht: 352, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783644013698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Fritz B.: Stalin und der ApparatStalin und der Apparat , Über das Buch (...) dann wurde es zunehmend spannend und begann mich zu faszinieren, aber auch zu gruseln, wie Fritz B. Simons systemischer Blick auf die Entwicklung Stalins im Vorfeld, während und nach der Oktoberrevolution die Koevolution der individuellen Psyche und der Strukturen und Dynamiken der Organisation(en) und des ( Staats-)Apparats aufdeckt. (...) Endgültig den Schlaf raubte mir, wie gerade die Grausamkeit nicht ein hingenommener Kollateralschaden der Machtergreifung, sondern ein zentrales und systematisch eingesetztes Mittel der Machtzentrierung und -Steigerung war - und vermutlich heute noch ist. Die täglichen Nachrichten über die Ukraine wie auchRussland selbst geben diesen Schilderungen eine erschreckende Aktualität. (...) Diese Ebene raubte mir zunehmend den Schlaf und ich konnte gar nicht aufhören mit Lesen! Die andere Ebene sind die Bezüge, die Fritz B. Simon immer wieder zu aktuellen Themen und Phänomenen in Organisationen und Gruppen herstellt. Diese regen an und wecken die Aufmerksamkeit für Machtprozesse in diesen Sozialformen. Wer obsiegt in der Konkurrenz um Status und Karriere in Organisationen oft und nahezu unbemerkt von den Konkurrenten? Welche Rolle spielt die gruppale Struktur einer Bewegung und die in ihr dominierende personorientierte Kommunikationsform beim Machtgewinn Einzelner? Welche Wirkung hat es, wenn die vorrangige Kommunikationsform in einer Organisation personorientiert ist? Was passiert, wenn die Sozialdimension die Sachdimension dominiert? Welche Kommunikationsstruktur begünstigt den Machtgewinn eines Einzelnen? Befördert ein Pseudo-Konsens-Muster autoritärdiktatorische Entwicklungen? Welche Rolle spielt die Größe eines Entscheidungsgremiums bei der Entwicklung autoritärer Strukturen? Wie gefährlich ist die Tolerierung von Gewalt? Schützt Ideologie den Diktator? Welche Funktion haben die Inszenierung und Idealisierung der Person des Führers als Held für seine Machtposition und welche Rolle spielt dabei sein Narzissmus?(...) Zudem lege ich jedem, der sich mit dem aktuellen Krieg von Putins Russland mit der Ukraine auseinandersetzen und eine eigene Position gewinnen will, dieses Buch ans Herz - auch wenn es dieses manches Mal fast zerreißt. Organisationsentwicklung 4/2023 (Monika Stützle-Hebel) "Die Ergebnisse von Simons Studien sind brisant und hochaktuell, aufschlussreich und lehrreich. In dieser Art wohl einzigartig. Aus der Geschichte lernen, dafür liefert die Publikation eine hervorragende Grundlage. Schade, dass dies so wenige so wenig tun. Fazit: Ein sehr empfehlenswertes Buch, das für Politikinteressierte, Politiker und Geschichtslehrkräfte sowie Geschichtsstudenten obligatorisches Studienmaterial sein sollte." Jochen Vatter Wie Diktaturen entstehen Putin verstehen? - Stalin analysieren! Das Wiederentstehen autoritärer Gesellschaften lässt die Frage aufkommen, welche Bedeutung die Persönlichkeit von Politikern wie Putin, Orban oder Trump für diese Entwicklung hat. Die allgemeinere Frage dahinter lautet: Passen sich soziale Systeme eher psychischen Strukturen an, oder ist es umgekehrt? Fritz B. Simon studiert ein lehrreiches Beispiel: Stalin und die Sowjetunion. Sein Buch verbindet drei thematische Stränge: die Lebensgeschichte Stalins in ihrem historischen Kontext; die Dynamik der zum jeweiligen Zeitpunkt für ihn relevanten sozialen Systeme; und die psychische Entwicklung Stalins zur beschriebenen Zeit. Für die Analyse der sozialen Systeme, deren Mitglied Stalin war - von der Familie bis zum Staat -, zieht Simon Konzepte der Familienforschung und der soziologischen Systemtheorie heran. Die Analyse von Stalins psychischer Entwicklung ruht auf psychoanalytischen Konzepten. Dieser methodische Doppelzugang deckt eine Koevolution auf, die zu einer schrecklichen Diktatur mit einem der grausamsten Diktatoren der Weltgeschichte führte. Stalin und die UdSSR erweisen sich dabei als Lehrstück, das einen sehr erhellenden Blick auf die Gegenwart eröffnet. Der Autor: Fritz B. Simon, Dr. med., Professor für Führung und Organisation am Institut für Familienunternehmen der Universität Witten/Herdecke; Systemischer Organisationsberater, Psychiater, Psychoanalytiker und systemischer Familientherapeut; Mitbegründer der Simon Weber Friends Systemische Organisationsberatung GmbH. Autor bzw. Herausgeber von ca. 300 wissenschaftlichen Fachartikeln und 34 Büchern, die in 15 Sprachen übersetzt sind, u. a.: Der Prozeß der Individuation (1984), Die Sprache der Familientherapie (1984, mit Helm Stierlin und Ulrich Clement), Lebende Systeme (1988), Unterschiede, die Unterschiede machen (1988), Meine Psychose, mein Fahrrad und ich (1990), Radikale Marktwirtschaft (1992, mit CONECTA), Die andere Seite der Gesundheit (1995), Die Kunst, nicht zu lernen (1997), Zirkuläres Fragen (1999, mit Christel Rech-Simon), Tödliche Konflikte (2001), Die Familie des Familienunternehmens (2002), Gemeinsam sind wir blöd!? (2004), Mehr-Generationen-Familienunternehmen (2005, mit Rudi Wimmer und Torsten Groth), Einführung in Systemtheorie und Konstruktivismus (2006), Einführung in die systemische Organisationstheorie (2007), Einführung in die systemische Wirtschaftstheorie (2009), Vor dem Spiel ist nach dem Spiel. Systemische Aspekte des Fußballs (2009), Einführung in die Systemtheorie des Konflikts (2010), "Zhong De Ban" oder: Wie die Psychotherapie nach China kam (2011, mit Margarete Haas-Wiesegart und Zhao Xudong), Einführung in die Theorie des Familienunternehmens (2012), Wenn rechts links ist und links rechts (2013), Einführung in die (System-)Theorie der Beratung (2014), Formen. Zur Kopplung von Organismus, Psyche und sozialen Systemen (2018), Anleitung zum Populismus oder: Ergreifen Sie die Macht! (2019), Der Streit ums Nadelöhr. Körper, Psyche, Soziales, Kultur. Wohin schauen systemische Berater? (2019, mit Jürgen Kriz), Lockdown: Das Anhalten der Welt (2020, mit Heiko Kleve und Steffen Roth), Formen (reloaded). Zur Kopplung von Organismus, Psyche und sozialen Systemen (2022). , Sonstige > Motorkühlung , Erscheinungsjahr: 202304, Produktform: Kartoniert, Titel der Reihe: Systemische Horizonte##, Autoren: Simon, Fritz B., Seitenzahl/Blattzahl: 262, Keyword: Autoritarismus; Demokratie; Geheimpolizei; Georgien; Kommunistische Partei; Politbüro; Putin; Russland; Sowjetunion; Säuberung; Totalitarismus; Tyrannei, Fachschema: Informationstheorie~Kybernetik~Systemtheorie~Soziologie~Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Diktatur - Diktator~Totalitarismus, Fachkategorie: Soziologie~Psychoanalyse (Freud)~Politisches System: Totalitarismus und Diktatur, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Kybernetik und Systemtheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 214, Breite: 135, Höhe: 25, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet faktorverfahren bei steuerklassenwechsel?
Das Faktorverfahren ist eine Möglichkeit für Ehepaare, bei denen beide Partner berufstätig sind, ihre Steuerklasse zu wechseln. Dabei wird die individuelle Steuerlast jedes Partners anhand eines Faktors berechnet, der sich aus den Einkommensverhältnissen beider Partner ergibt. Durch das Faktorverfahren können Ehepaare insgesamt weniger Steuern zahlen als bei der herkömmlichen Steuerklassenkombination. Der Wechsel zur Steuerklasse mit Faktorverfahren kann sich vor allem dann lohnen, wenn die Einkommensunterschiede zwischen den Ehepartnern groß sind. Es ist wichtig, sich vor einem Steuerklassenwechsel mit Faktorverfahren von einem Steuerberater oder dem Finanzamt beraten zu lassen, um die individuellen Auswirkungen auf die Steuerlast zu verstehen. **
-
Was ist faktorverfahren bei Steuerklasse?
Das Faktorverfahren ist eine besondere Methode zur Berechnung der Lohnsteuer bei Ehepaaren, die beide berufstätig sind und die Steuerklasse IV haben. Dabei werden die Einkommen beider Ehepartner zusammengezählt und nach einem bestimmten Faktor aufgeteilt. Dies führt oft zu einer geringeren Steuerbelastung im Vergleich zur herkömmlichen Steuerklassenkombination IV/IV. Das Faktorverfahren kann beantragt werden, wenn beide Ehepartner ähnlich hohe Einkommen haben und dadurch Steuervorteile erzielt werden können. Es ist wichtig, die individuelle Situation mit einem Steuerberater zu besprechen, um zu prüfen, ob das Faktorverfahren in diesem Fall sinnvoll ist. **
-
Was ist ein faktorverfahren bei Steuerklasse?
Was ist ein faktorverfahren bei Steuerklasse? Das Faktorverfahren ist eine spezielle Berechnungsmethode für Ehepaare, die beide berufstätig sind und die Steuerklasse IV haben. Dabei werden die individuellen Einkommen der Ehepartner zusammengezählt und nach einem bestimmten Faktor aufgeteilt. Dies kann dazu führen, dass weniger Steuern gezahlt werden müssen als bei der herkömmlichen Steuerklassenkombination IV/IV. Das Faktorverfahren kann beantragt werden, wenn beide Ehepartner ähnlich hohe Einkommen haben und dadurch eine gerechtere Steuerlast erreicht werden soll. Es ist wichtig zu beachten, dass das Faktorverfahren nicht automatisch angewendet wird, sondern beantragt werden muss. **
-
Was ist das Faktorverfahren bei steuerklassenwechsel?
Das Faktorverfahren ist eine Möglichkeit, die Steuerklasse zu wechseln, um die Lohnsteuerzahlungen während des Jahres genauer an die individuelle Steuersituation anzupassen. Beim Faktorverfahren werden die individuellen Freibeträge und Abzugsbeträge berücksichtigt, um die monatliche Lohnsteuerzahlung genauer zu berechnen. Dadurch kann es zu einer gerechteren Verteilung der Steuerlast kommen und zu einer geringeren Steuernachzahlung oder -erstattung am Jahresende. Das Faktorverfahren eignet sich besonders für Ehepaare, bei denen beide Partner berufstätig sind und unterschiedlich hohe Einkommen haben. Es ermöglicht eine individuellere Steuerberechnung und kann zu einer höheren Nettoauszahlung des Gehalts führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.