Domain gebrauchsgegenstand.de kaufen?
Wir ziehen mit dem Projekt
gebrauchsgegenstand.de um.
Sind Sie am Kauf der Domain
gebrauchsgegenstand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebrauchsgegenstand.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pranarom Verstuiver Cera Linio Accessoire 1 St GerätHolz/Keramik - Stimmungsvolles Licht Der Ultraschall-Diffusor Cera Linio aus edlem Holz- und Keramikmaterial wird Sie mit seiner italienisch inspirierten Eleganz begeistern: Das Gummibaumholz enthüllt eine schöne, warme braune Farbe und die Keramikkuppel enthüllt ein subtiles, ganz transparentes Stimmungslicht durch die Muster, die uns an die architektonischen Linien der italienischen Gebäude erinnern.Der Ultraschall-Diffusor Cera Linio ist aus edlem Holz- und Keramikmaterial gefertigt Inklusive Recupel-Beitrag. Tipp zur Verwendung Holz und Keramik. Nebel- und Lichteffekt. Das sanfte Licht passt sich dem Atemrhythmus an und erzeugt so ein echtes Gefühl der Entspannung und Erholung oder bleibt fixiert. Ultraschall-Diffusionsfunktionen: Kontinuierlicher/ diskontinuierlicher Modus: 30 Sekunden an/30 Sekunden aus Dauer: kontinuierlich oder 1H/3H/7H Auswahl Stimmungslicht: Intensiv Sanft Respi Zen (progressiv) Schlaf: 30 Minuten, dann aufhören Licht im Modus16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Pranarom Verstuiver Cera Punti Accessoire 1 St GerätPersonalisieren Sie Ihren Cera - Auswechselbare Kuppel Die Punti-Kuppel aus Keramik mit grafischem Muster passt zu allen Cera-Diffusor-Modellen. Mit dieser austauschbaren Kuppel können Sie Ihren Cera-Diffusor weiterentwickeln. Sie behalten den gleichen Sockel bei und schaffen einen neuen Diffusor, indem Sie einfach die Kuppel austauschen: Sie haben ein neues Designobjekt, das ein sanftes Stimmungslicht verbreitet und dabei durch die stilisierten Details des Designs transparent ist; dieser Diffusor mit seinem unterschiedlichen grafischen Aussehen wird seinen Platz in Ihren Wohnräumen finden und Ihre Innendekoration verschönern.> Empfehlung für die Verwendung Holz und Keramik. Nebel- und Lichteffekt. Das sanfte Licht stimmt sich auf den Atemrhythmus ab und erzeugt ein echtes Gefühl der Entspannung und Erholung oder bleibt fixiert. Ultraschall-Diffusionsfunktionen: Kontinuierlicher/ diskontinuierlicher Modus: 30 Sekunden an/30 Sekunden aus Dauer: kontinuierlich oder 1H/3H/7H Auswahl Stimmungslicht: Intensiv Sanft Respi Zen (progressiv) Schlaf: 30 Minuten, dann aufhören Licht im Modus16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Estg:
-
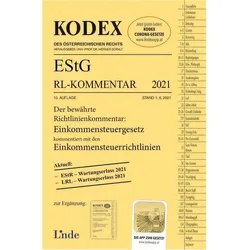
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
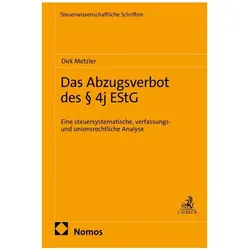
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Pranarom Verstuiver Cera Linio Accessoire 1 St GerätHolz/Keramik - Stimmungsvolles Licht Der Ultraschall-Diffusor Cera Linio aus edlem Holz- und Keramikmaterial wird Sie mit seiner italienisch inspirierten Eleganz begeistern: Das Gummibaumholz enthüllt eine schöne, warme braune Farbe und die Keramikkuppel enthüllt ein subtiles, ganz transparentes Stimmungslicht durch die Muster, die uns an die architektonischen Linien der italienischen Gebäude erinnern.Der Ultraschall-Diffusor Cera Linio ist aus edlem Holz- und Keramikmaterial gefertigt Inklusive Recupel-Beitrag. Tipp zur Verwendung Holz und Keramik. Nebel- und Lichteffekt. Das sanfte Licht passt sich dem Atemrhythmus an und erzeugt so ein echtes Gefühl der Entspannung und Erholung oder bleibt fixiert. Ultraschall-Diffusionsfunktionen: Kontinuierlicher/ diskontinuierlicher Modus: 30 Sekunden an/30 Sekunden aus Dauer: kontinuierlich oder 1H/3H/7H Auswahl Stimmungslicht: Intensiv Sanft Respi Zen (progressiv) Schlaf: 30 Minuten, dann aufhören Licht im Modus16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Pranarom Verstuiver Cera Punti Accessoire 1 St GerätPersonalisieren Sie Ihren Cera - Auswechselbare Kuppel Die Punti-Kuppel aus Keramik mit grafischem Muster passt zu allen Cera-Diffusor-Modellen. Mit dieser austauschbaren Kuppel können Sie Ihren Cera-Diffusor weiterentwickeln. Sie behalten den gleichen Sockel bei und schaffen einen neuen Diffusor, indem Sie einfach die Kuppel austauschen: Sie haben ein neues Designobjekt, das ein sanftes Stimmungslicht verbreitet und dabei durch die stilisierten Details des Designs transparent ist; dieser Diffusor mit seinem unterschiedlichen grafischen Aussehen wird seinen Platz in Ihren Wohnräumen finden und Ihre Innendekoration verschönern.> Empfehlung für die Verwendung Holz und Keramik. Nebel- und Lichteffekt. Das sanfte Licht stimmt sich auf den Atemrhythmus ab und erzeugt ein echtes Gefühl der Entspannung und Erholung oder bleibt fixiert. Ultraschall-Diffusionsfunktionen: Kontinuierlicher/ diskontinuierlicher Modus: 30 Sekunden an/30 Sekunden aus Dauer: kontinuierlich oder 1H/3H/7H Auswahl Stimmungslicht: Intensiv Sanft Respi Zen (progressiv) Schlaf: 30 Minuten, dann aufhören Licht im Modus16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Morgan, J. O.: Der ApparatDer Apparat , "Eine Dystopie über eine KI. Die gar nicht einmal so unrealistische Vision einer möglichen Zukunft?" WDR , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230613, Produktform: Leinen, Autoren: Morgan, J. O., Übersetzung: Schönherr, Jan, Seitenzahl/Blattzahl: 240, Keyword: Alternate History; Alternative Geschichte; Alternativweltgeschichte; Dystopische Literatur; Gefahren der Technik; Generationsroman; George Orwell; Gesellschafsroman; Gesellschaftspolitischer Roman; Internetzeitalter; Kommunikation; Orwell Price for political fiction; Paralleluniversum; Philosophie; Retro-Science Fiction; Roman; Sci-Fi; Science Fiction; Technikeinfluss; Technologie; Teleportation; Uchronie; Utopie; literarischer Roman; menschliche Beziehungen; schottischer Roman; was wäre wenn buch, Fachkategorie: Science-Fiction~Narrative theme: Love and relationships~Belletristik: Themen, Stoffe, Motive: Soziales~Alternativweltgeschichten, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt, Länge: 207, Breite: 132, Höhe: 27, Gewicht: 352, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783644013698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Fritz B.: Stalin und der ApparatStalin und der Apparat , Über das Buch (...) dann wurde es zunehmend spannend und begann mich zu faszinieren, aber auch zu gruseln, wie Fritz B. Simons systemischer Blick auf die Entwicklung Stalins im Vorfeld, während und nach der Oktoberrevolution die Koevolution der individuellen Psyche und der Strukturen und Dynamiken der Organisation(en) und des ( Staats-)Apparats aufdeckt. (...) Endgültig den Schlaf raubte mir, wie gerade die Grausamkeit nicht ein hingenommener Kollateralschaden der Machtergreifung, sondern ein zentrales und systematisch eingesetztes Mittel der Machtzentrierung und -Steigerung war - und vermutlich heute noch ist. Die täglichen Nachrichten über die Ukraine wie auchRussland selbst geben diesen Schilderungen eine erschreckende Aktualität. (...) Diese Ebene raubte mir zunehmend den Schlaf und ich konnte gar nicht aufhören mit Lesen! Die andere Ebene sind die Bezüge, die Fritz B. Simon immer wieder zu aktuellen Themen und Phänomenen in Organisationen und Gruppen herstellt. Diese regen an und wecken die Aufmerksamkeit für Machtprozesse in diesen Sozialformen. Wer obsiegt in der Konkurrenz um Status und Karriere in Organisationen oft und nahezu unbemerkt von den Konkurrenten? Welche Rolle spielt die gruppale Struktur einer Bewegung und die in ihr dominierende personorientierte Kommunikationsform beim Machtgewinn Einzelner? Welche Wirkung hat es, wenn die vorrangige Kommunikationsform in einer Organisation personorientiert ist? Was passiert, wenn die Sozialdimension die Sachdimension dominiert? Welche Kommunikationsstruktur begünstigt den Machtgewinn eines Einzelnen? Befördert ein Pseudo-Konsens-Muster autoritärdiktatorische Entwicklungen? Welche Rolle spielt die Größe eines Entscheidungsgremiums bei der Entwicklung autoritärer Strukturen? Wie gefährlich ist die Tolerierung von Gewalt? Schützt Ideologie den Diktator? Welche Funktion haben die Inszenierung und Idealisierung der Person des Führers als Held für seine Machtposition und welche Rolle spielt dabei sein Narzissmus?(...) Zudem lege ich jedem, der sich mit dem aktuellen Krieg von Putins Russland mit der Ukraine auseinandersetzen und eine eigene Position gewinnen will, dieses Buch ans Herz - auch wenn es dieses manches Mal fast zerreißt. Organisationsentwicklung 4/2023 (Monika Stützle-Hebel) "Die Ergebnisse von Simons Studien sind brisant und hochaktuell, aufschlussreich und lehrreich. In dieser Art wohl einzigartig. Aus der Geschichte lernen, dafür liefert die Publikation eine hervorragende Grundlage. Schade, dass dies so wenige so wenig tun. Fazit: Ein sehr empfehlenswertes Buch, das für Politikinteressierte, Politiker und Geschichtslehrkräfte sowie Geschichtsstudenten obligatorisches Studienmaterial sein sollte." Jochen Vatter Wie Diktaturen entstehen Putin verstehen? - Stalin analysieren! Das Wiederentstehen autoritärer Gesellschaften lässt die Frage aufkommen, welche Bedeutung die Persönlichkeit von Politikern wie Putin, Orban oder Trump für diese Entwicklung hat. Die allgemeinere Frage dahinter lautet: Passen sich soziale Systeme eher psychischen Strukturen an, oder ist es umgekehrt? Fritz B. Simon studiert ein lehrreiches Beispiel: Stalin und die Sowjetunion. Sein Buch verbindet drei thematische Stränge: die Lebensgeschichte Stalins in ihrem historischen Kontext; die Dynamik der zum jeweiligen Zeitpunkt für ihn relevanten sozialen Systeme; und die psychische Entwicklung Stalins zur beschriebenen Zeit. Für die Analyse der sozialen Systeme, deren Mitglied Stalin war - von der Familie bis zum Staat -, zieht Simon Konzepte der Familienforschung und der soziologischen Systemtheorie heran. Die Analyse von Stalins psychischer Entwicklung ruht auf psychoanalytischen Konzepten. Dieser methodische Doppelzugang deckt eine Koevolution auf, die zu einer schrecklichen Diktatur mit einem der grausamsten Diktatoren der Weltgeschichte führte. Stalin und die UdSSR erweisen sich dabei als Lehrstück, das einen sehr erhellenden Blick auf die Gegenwart eröffnet. Der Autor: Fritz B. Simon, Dr. med., Professor für Führung und Organisation am Institut für Familienunternehmen der Universität Witten/Herdecke; Systemischer Organisationsberater, Psychiater, Psychoanalytiker und systemischer Familientherapeut; Mitbegründer der Simon Weber Friends Systemische Organisationsberatung GmbH. Autor bzw. Herausgeber von ca. 300 wissenschaftlichen Fachartikeln und 34 Büchern, die in 15 Sprachen übersetzt sind, u. a.: Der Prozeß der Individuation (1984), Die Sprache der Familientherapie (1984, mit Helm Stierlin und Ulrich Clement), Lebende Systeme (1988), Unterschiede, die Unterschiede machen (1988), Meine Psychose, mein Fahrrad und ich (1990), Radikale Marktwirtschaft (1992, mit CONECTA), Die andere Seite der Gesundheit (1995), Die Kunst, nicht zu lernen (1997), Zirkuläres Fragen (1999, mit Christel Rech-Simon), Tödliche Konflikte (2001), Die Familie des Familienunternehmens (2002), Gemeinsam sind wir blöd!? (2004), Mehr-Generationen-Familienunternehmen (2005, mit Rudi Wimmer und Torsten Groth), Einführung in Systemtheorie und Konstruktivismus (2006), Einführung in die systemische Organisationstheorie (2007), Einführung in die systemische Wirtschaftstheorie (2009), Vor dem Spiel ist nach dem Spiel. Systemische Aspekte des Fußballs (2009), Einführung in die Systemtheorie des Konflikts (2010), "Zhong De Ban" oder: Wie die Psychotherapie nach China kam (2011, mit Margarete Haas-Wiesegart und Zhao Xudong), Einführung in die Theorie des Familienunternehmens (2012), Wenn rechts links ist und links rechts (2013), Einführung in die (System-)Theorie der Beratung (2014), Formen. Zur Kopplung von Organismus, Psyche und sozialen Systemen (2018), Anleitung zum Populismus oder: Ergreifen Sie die Macht! (2019), Der Streit ums Nadelöhr. Körper, Psyche, Soziales, Kultur. Wohin schauen systemische Berater? (2019, mit Jürgen Kriz), Lockdown: Das Anhalten der Welt (2020, mit Heiko Kleve und Steffen Roth), Formen (reloaded). Zur Kopplung von Organismus, Psyche und sozialen Systemen (2022). , Sonstige > Motorkühlung , Erscheinungsjahr: 202304, Produktform: Kartoniert, Titel der Reihe: Systemische Horizonte##, Autoren: Simon, Fritz B., Seitenzahl/Blattzahl: 262, Keyword: Autoritarismus; Demokratie; Geheimpolizei; Georgien; Kommunistische Partei; Politbüro; Putin; Russland; Sowjetunion; Säuberung; Totalitarismus; Tyrannei, Fachschema: Informationstheorie~Kybernetik~Systemtheorie~Soziologie~Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Diktatur - Diktator~Totalitarismus, Fachkategorie: Soziologie~Psychoanalyse (Freud)~Politisches System: Totalitarismus und Diktatur, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Kybernetik und Systemtheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 214, Breite: 135, Höhe: 25, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.